Mysteel:从配额锁定到全面围网——盟情咨文后的中国钢铁对欧出口再评估
预计2026年中国对欧钢铁出口预计约690万吨,同比增7%,节奏前高后低。1-8月钢材出口303.2万吨,钢坯130.5万吨。欧盟削减47%配额并实施CBAM收费,限制中资投标并购,导致跨境出口通道变窄、利润空间恶化。但受本土原料缺口制约,钢坯豁免和公共配额通道仍存。建议企业保障钢坯出货、优化投标时点及加快CBAM认证,以应对成本上升和获批难度增加的挑战。
对于中欧钢铁出口,我们维持此前的判断:2026年中国对欧钢铁出口总量预计约690万吨、同比增长约7%,节奏前高后低。1-8月数据已验证:对欧钢材累计出口303.2万吨、同比增长约10.8%,钢坯累计出口130.5万吨、同比大增约66.7%。
但9月16日盟情咨文后,下半年需关注两个变量:一是欧盟开始限制中资在欧投标和并购,中资无法通过设厂绕开配额和CBAM,跨境出口通道变窄;二是德法联合路线图若引入汇率议题,公共配额投标溢价将上升,通过公共配额出口的成品材数量将进入持续下降通道。钢坯豁免和公共配额这两条合法通道仍在,但单位出口的利润空间和获批难度都在恶化。
2026年9月16日,欧盟委员会主席冯德莱恩在欧洲议会发表年度盟情咨文——该演讲相当于欧盟版“国情咨文”,是未来一年立法议程的风向标。她将对华贸易再平衡上升为最高战略议程,援引欧盟统计局数据称:2025年欧盟对华货物贸易逆差达3598亿欧元,日均约10亿欧元,称这一问题已达“临界点”,并宣告“第二次中国冲击已经到来”。她明确说“我们将动用一切可用工具来重新平衡我们的关系”。钢铁是德法产业利益交集最深、政策阻力最小的领域,因此成为欧盟此轮工具组合中落地最快的一环。
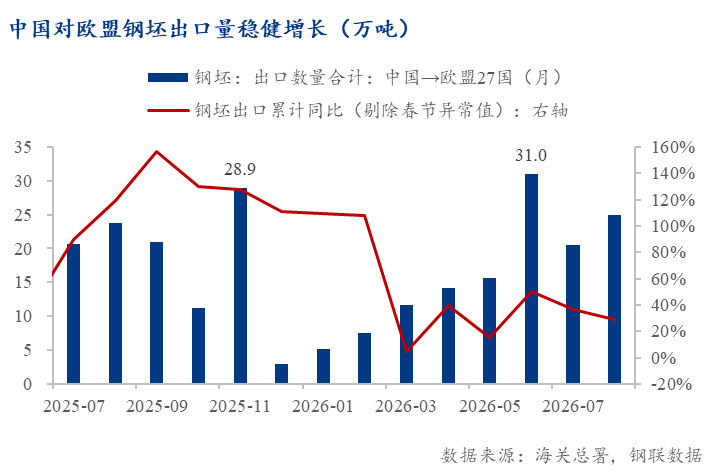
钢坯通道表现突出。2026年1-8月,中国对欧钢坯累计出口约130.5万吨,同比大幅度增长约29.1%。其中6月单月出口高达31.0万吨,创近15年单月新高。板坯豁免安排(2024年9月至2028年9月,合计1090万吨特定海关编码板坯免配额进入欧盟)继续发挥通道作用,接棒扩张中国钢铁终端消费需求的外需通道。更重要的是,欧盟钢铁进口配额按不同钢材税则号分别设限,而钢坯下属税则号并未被纳入明确的进口配额限制范围,板坯豁免叠加钢坯税则号不在配额限制之内,共同构成中国钢铁产品绕开配额约束、继续进入欧盟市场的通道。
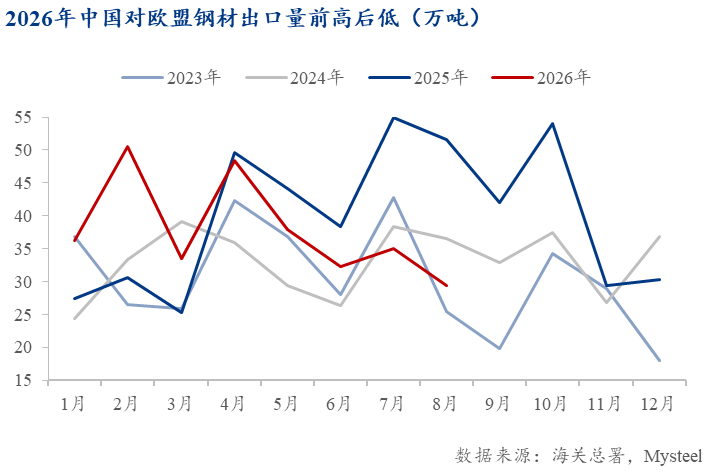
成品钢材总量维持增长但节奏前高后低。1-8月对欧钢材累计出口303.2万吨,同比增长约10.8%。一季度中国对欧盟钢材出口120万吨,同比增长44.1%;4月对欧出口环比大增44.8%,随后6月环比下降15.1%,验证了下半年配额收紧后成品材承压的预期。
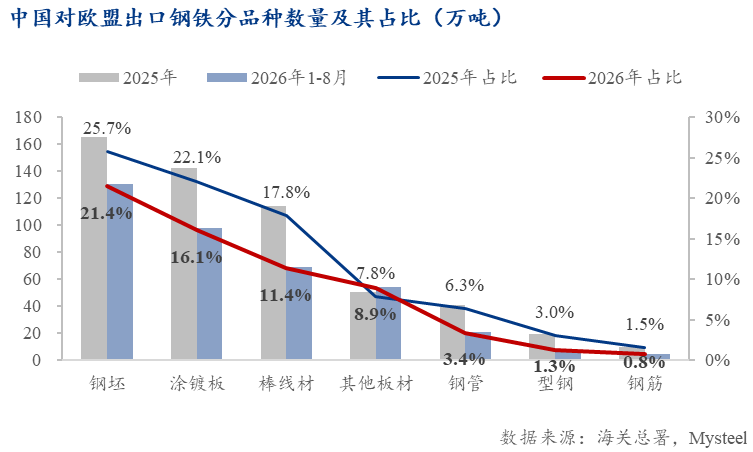
品种结构加速分化。冷轧薄宽钢带1-8月对欧出口35.1万吨,同比增长约939%;镀层板出口81.4万吨,同比增长约36%。但棒线材受配额削减冲击明显,1-8月对欧出口69.1万吨,同比下降约39.7%;涂镀板出口16.3万吨,同比下降约44.6%。拥有独立配额的品种优势削弱,通过公共配额竞争的冷轧薄宽钢带、镀层板等高的附加价值品类和钢坯通道成为核心支柱。
2026年以来,欧盟在三个环节同时收紧了中国钢铁产品进入欧盟市场的通道。
1. 成本端:CBAM开始实际收费。CBAM结束过渡期进入实质性收费阶段,覆盖钢铁、铝水泥等六大行业。Mysteel调研显示,当前CBAM碳税先由欧盟买家承担,并于次年年初统一进行年度结算。一季度CBAM证书价格为75.36欧元/吨CO₂当量,二季度微降至75.28欧元/吨。按默认值核算,95%的钢铁产品CBAM成本超过800元/吨;待2034年免费配额清零后,吨材CBAM成本将增至140-160欧元,折合人民币约1092-1248元/吨。企业若无法提交欧盟认可的实测碳排放数据而只能采用“默认值”,关税成本可能进一步增加30%至50%。
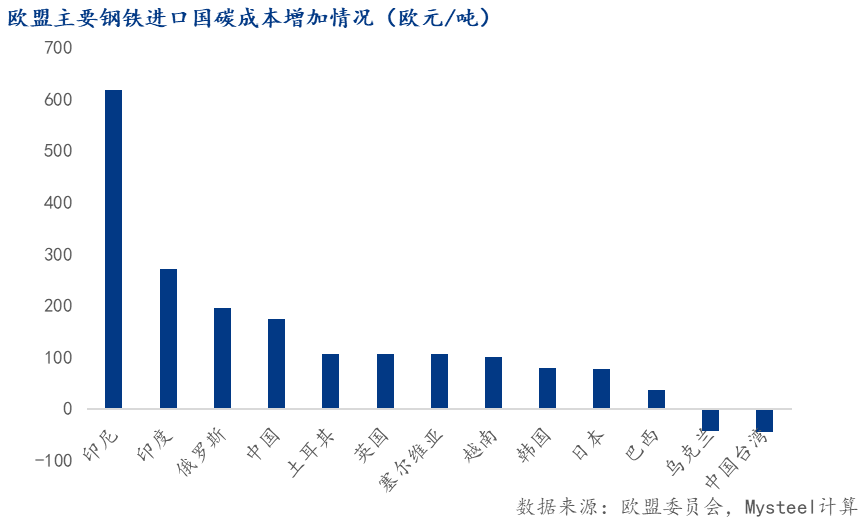
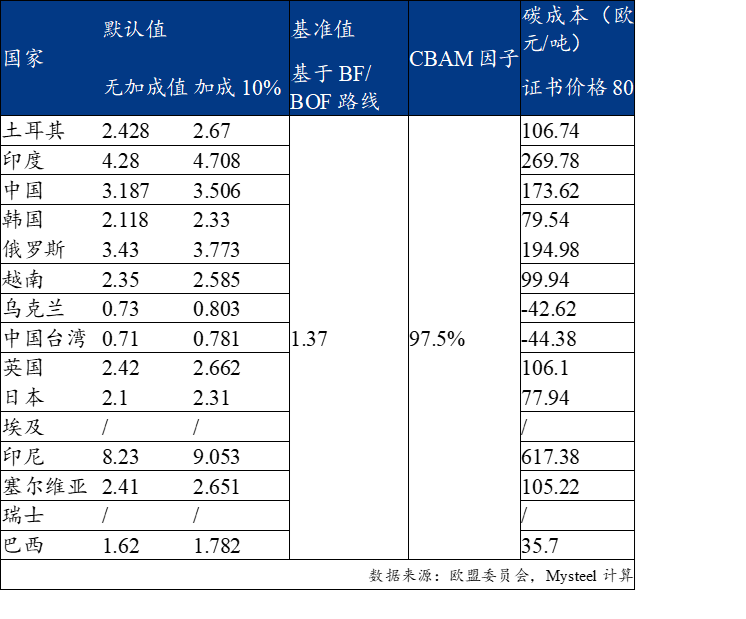
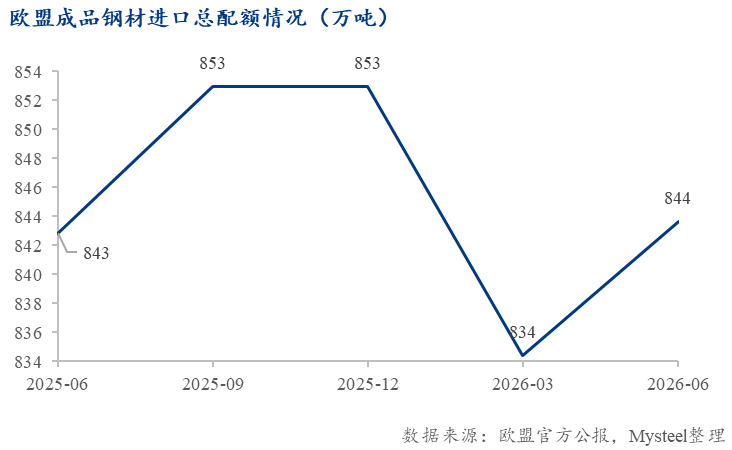
2. 数量端:钢铁总进口配额削减47%已于7月1日生效。2026年5月19日,欧洲议会以606票赞成、16票反对通过钢铁进口新规:年度免税钢铁进口配额从2024年水平削减47%至1830万吨,超额关税从25%翻倍至50%,并引入“熔炼—浇铸”溯源规则防止第三国绕道进口。该措施已于7月1日正式生效,取代2018年以来执行的现有保障机制。
3. 需求端:公共采购环节增设准入限制。国际采购工具(IPI)允许欧盟对不开放公共采购市场的国家采取限制措施,限制其公司参与欧盟公共采购。这在某种程度上预示着即使中国钢铁产品在价格和碳成本上具备竞争力,也可能因IPI限制而失去欧盟公共项目的供货资格。
细究欧盟的一系列贸易政策,其政策目标存在内在冲突:将本土产能利用率从约65%提升至80%-85%,需要挡住进口;但下游汽车、机械制造业又依赖存在竞争力的原料供给,欧洲轧钢产能利用率已高达97%-100%,原料缺口必须由进口填补。同时CBAM抬高的绿色成本最终由欧洲制造业买单。三者不可兼得,这正是钢坯豁免通道与38%公共配额得以保留的根本原因。
更关键的是,欧盟钢铁进口配额的限制规则是按不同钢材税则号分别设限,而钢坯下属税则号并未被纳入明确的进口配额限制范围。同时,欧盟钢铁产业的发展趋势是推动行业产品向高的附加价值方向靠拢,对于进口钢坯原材料进行来料加工的产品,仍留有一定豁免空间。这两点决定了钢坯通道并非欧盟的临时让步,而是其产业政策逻辑下的制度性安排。
2025年数据已验证这一逻辑:对欧钢坯出口同比激增111%至165万吨,约200万吨成品材通过竞争公共配额实现出口,两者合计占对欧出口总量六成以上。2026年1-8月钢坯出口130.5万吨,已占2025年全年165万吨的79%,进一步印证了这一结构性通道的有效性。
第一套工具是FSR(外国补贴条例)的连环调查。FSR允许欧委会调查外国企业是否因本国政府补贴获得不公平竞争优势,并可禁止其参与欧盟公共采购或并购。2026年以来,欧委会对中资企业的FSR调查明显提速。典型案例包括:中车青岛四方被迫退出保加利亚电动列车招标;隆基绿能和上海电气退出罗马尼亚光伏园区投标;中国能源建设集团旗下子公司退出保加利亚电网项目。截至目前,欧盟公开的FSR调查已达8起,其中至少6起指向中国企业。2026年9月,欧委会对京东以25亿美元收购德国电子科技类产品零售商Ceconomy提出FSR正式指控,这是FSR生效以来首份并购领域的正式指控文书。中国司法部已认定欧盟利用FSR对华开展跨境调查构成“不当域外管辖措施”。
第二套工具是投资门槛草案。欧委会正在讨论对中资在半导体、电池、关键原材料、钢铁下游加工等关键领域的持股比例设置上限,有方案提出中资持股不允许超出49%,并要求中资在欧投资一定要满足技术转让、本地化生产等条件。这套规则尚未正式立法,但已通过FSR个案审查形成事实上的收紧效果。
这两套工具对钢铁出口的实质影响在于:中资若不能在欧盟境内建立加工基地或下游配套产能,就无法通过本地化生产绕开配额和CBAM,只能依赖跨境出口。而跨境出口又受配额削减47%和CBAM成本抬升的双重挤压,合法通道的容量仍在,但竞争会更激烈。
基准情形下,我们维持全年出口约690万吨的判断:上半年配额收紧预期驱动“抢出口”,实际数据已验证:1-6月对欧钢材出口同比保持10.8%的两位数增长。下半年独立配额自7月1日起正式削减,成品材承压明显,但钢坯与公共配额形成缓冲。2026年1-8月钢坯累计出口已达130.5万吨,若下半年月均维持在15-20万吨,全年钢坯出口预计达200万吨左右,成品材全年预计约490万吨,合计约690万吨。
板坯豁免和公共配额这两条合法通道任旧存在,但配额削减和CBAM成本抬升使得单位出口的利润空间和获批难度都在恶化。2026年余下时间,优先保障钢坯通道出货、优化公共配额投标时点、加快CBAM实测数据认证,比单纯赌总量更重要。钢坯通道的利用效率(1-8月已出口130.5万吨,需关注剩余月份配额使用节奏)、公共配额的投标策略(下半年配额削减后投标溢价上升)、以及CBAM成本在买卖双方之间的分摊谈判(当前证书价格约75欧元/吨,2027年起正式销售后成本传导压力将加大),将成为决定企业出口利润和市场占有率的三个微观变量。
,米兰体育app下载安装
 首页
 产品中心
 发送消息
 一键拨打